Em Portugal, o timing das medidas de apoio à compra de casa pelos jovens merece atenção.
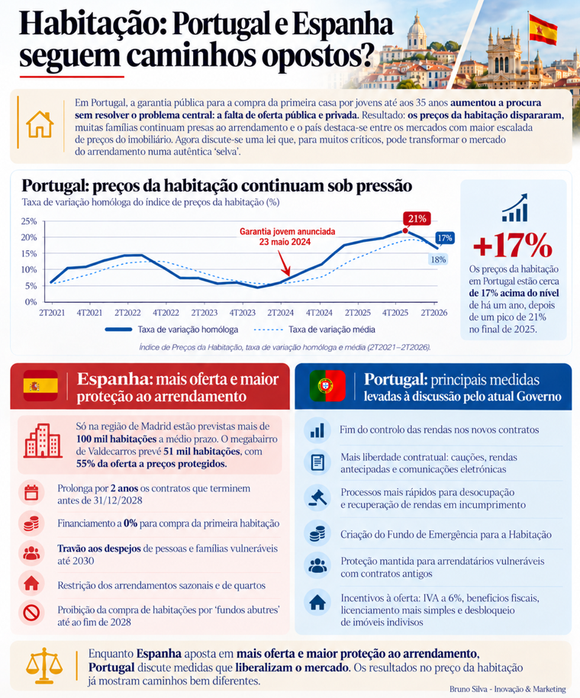
A garantia pública foi anunciada a 23 de maio de 2024, quando o ritmo de crescimento dos preços da habitação vinha a desacelerar. Em agosto entraram em vigor as isenções de IMT e Imposto do Selo e, em janeiro de 2025, começou a ser aplicada a garantia pública, permitindo financiar até 100% da primeira habitação, dentro das condições do regime.
A partir daí, a trajetória muda claramente. Entre junho e dezembro de 2024, os preços subiram 6,8%, contra 3,2% no mesmo período de 2023. O Banco de Portugal reconhece que as medidas de apoio à aquisição de habitação pelos jovens contribuíram para o dinamismo do mercado.
Isto não significa que a garantia pública explique, sozinha, a subida dos preços. Taxas de juro, rendimentos, procura externa e outros fatores também contam. Mas estimular fortemente a procura num mercado cuja oferta reage lentamente aumenta a pressão sobre os preços.
No 2.º trimestre de 2026, os preços da habitação em Portugal estavam 16,5% acima dos registados um ano antes.
Em Madrid, a estratégia inclui também um forte aumento da oferta. Só Valdecarros prevê 51.656 novas habitações, 55% das quais com proteção oficial.
Espanha reforçou também a proteção no arrendamento, com medidas que incluem a prorrogação de contratos por dois anos, proteção contra determinados despejos de pessoas vulneráveis até 2030, regulação dos arrendamentos sazonais e de quartos e restrições temporárias a determinadas aquisições de habitação por fundos.
Em Portugal, a reforma do arrendamento aprovada pelo Governo segue outra orientação: maior liberdade contratual, fim das limitações à atualização das rendas entre contratos, flexibilização de cauções e rendas antecipadas e maior rapidez nos processos de despejo, mantendo mecanismos de proteção para situações vulneráveis.
A questão é simples:
Faz sentido estimular fortemente a procura antes de aumentar a oferta de habitação à escala necessária?